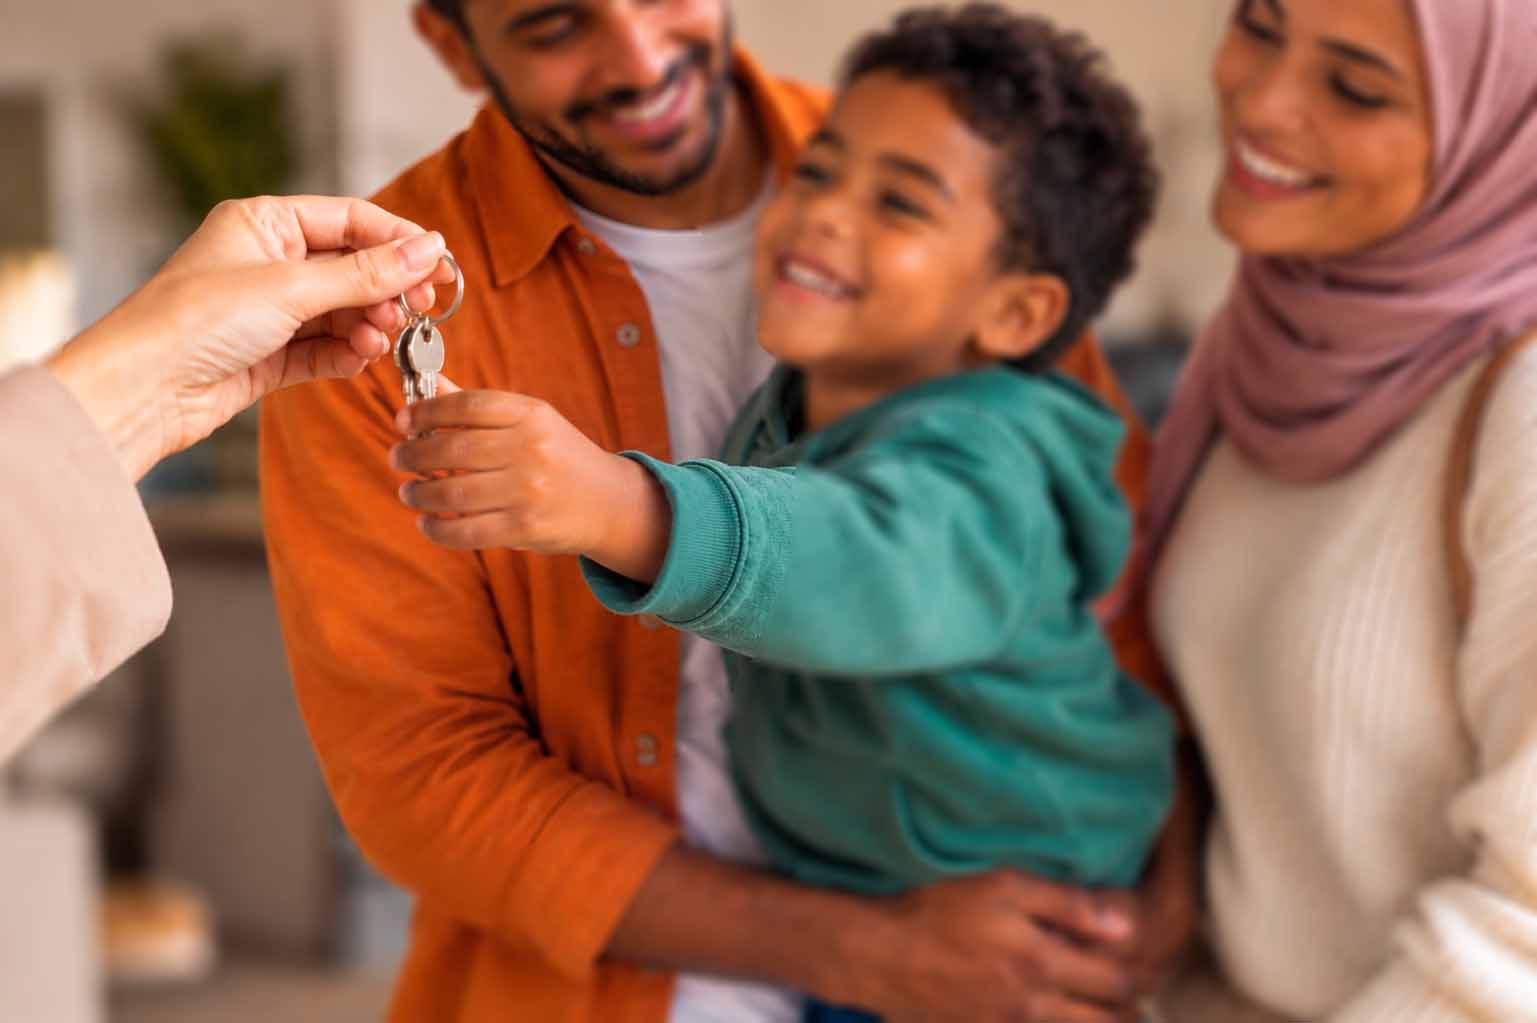
Los compradores internacionales concentran casi el 15% de las transacciones inmobiliarias, pero se enfrentan a exigencias de ahorro de hasta el 40% y trabas burocráticas para acceder a financiación
El mercado inmobiliario español registra una paradoja estructural: mientras la demanda de vivienda por parte de compradores extranjeros crece a ritmo de doble dígito superando las 130.000 operaciones anuales, las condiciones de acceso a la financiación hipotecaria para este colectivo se han endurecido sustancialmente. Según los últimos balances del Consejo General del Notariado y las estadísticas de compraventa, los ciudadanos internacionales representan cerca del 15% del total de las transacciones en España. Sin embargo, para aquellos sin residencia fiscal o con nacionalidades extracomunitarias, la aprobación de un préstamo bancario se ha convertido en una carrera de obstáculos marcada por la exigencia de un ahorro previo del 30% al 40% del valor de la vivienda y una rigurosa verificación arancelaria.
En cuanto al perfil de los compradores, el mercado español muestra una clara segmentación geográfica y de origen. Los ciudadanos británicos, alemanes y franceses continúan liderando las adquisiciones en las zonas costeras y los archipiélagos (Baleares y Canarias), donde predomina la compra de segundas residencias con un alto componente de pago al contado o financiación internacional. Por el contrario, en los grandes núcleos urbanos e industriales como la Comunidad de Madrid, Cataluña y Andalucía, la demanda está fuertemente impulsada por ciudadanos procedentes de América Latina (destacando Colombia, Venezuela, Ecuador y Perú), Marruecos y países de Europa del Este. En estos centros urbanos, la adquisición responde predominantemente a la necesidad de fijar la primera residencia familiar, lo que incrementa la dependencia directa del sistema bancario y del crédito hipotecario local.
Para el perfil específico del comprador no residente, las condiciones financieras imponen barreras de entrada especialmente elevadas. Las entidades bancarias limitan la financiación a horquillas de entre el 60% y el 70% del valor de tasación del inmueble (frente al 80% habitual para residentes), lo que obliga al comprador a disponer de un ahorro inicial acumulado de entre el 30% y el 40% del precio de la vivienda, al que se suma un 10% adicional para sufragar los impuestos y gastos de la compraventa. A esto se añade un criterio conservador frente al riesgo cuando los ingresos se perciben en divisas distintas al euro (como dólares o libras) por el riesgo de fluctuación del tipo de cambio, unos trámites administrativos más lentos debido a la traducción jurada y verificación de nóminas e historiales crediticios extranjeros, y la obligatoriedad de gestionar el NIE (Número de Identificación de Extranjero) junto con la apertura de una cuenta en una entidad nacional.
Asimismo, la naturaleza jurídica y el origen del comprador marcan una profunda brecha en las condiciones de aprobación crediticia. Mientras los ciudadanos comunitarios procedentes de la Unión Europea se benefician de una mayor integración financiera, el comprador hispanoamericano cuenta con la ventaja evidente del idioma, aunque muchos frenan su iniciativa por desconfianza o por falta de trayectoria bancaria en España. En sus países de origen, el acceso al crédito está fuertemente marcado por los sistemas de scoring o puntuación crediticia —gestionados por burós tradicionales como Buró de Crédito en México, Datacrédito en Colombia, Veraz en Argentina o Equifax en Chile—, así como por modelos alternativos basados en análisis de datos e inteligencia artificial. Acostumbrados a que este puntaje numérico determine automáticamente la aprobación, tasa y límite del préstamo, muchos solicitantes desconocen que la banca española no reconoce directamente dichos historiales externos ni evalúa el riesgo bajo las mismas métricas locales.
Esta rigidez del canal bancario tradicional contrasta con la creciente consolidación de los intermediarios de crédito inmobiliario (ICI). La figura de estos profesionales independientes —cuya actividad consiste en analizar exhaustivamente la capacidad financiera del cliente, comparar las ofertas de todo el mapa bancario y negociar directamente con los departamentos de riesgo mayoristas— ha experimentado una rápida adopción entre los consumidores que buscan alternativas eficaces a las oficinas de calle. El broker hipotecario VallTeca destaca casos reales que reflejan cómo perfiles totalmente solventes quedan bloqueados por la burocracia habitual: un ciudadano extranjero con tres años de residencia efectiva en España, con un año de residencia administrativa oficial y contrato de trabajo indefinido acumula habitualmente continuas negativas en las sucursales por no contar aún con DNI español o por la reciente antigüedad de su documentación legal. La intervención de asesores especializados permite estructurar técnicamente estos expedientes para demostrar la viabilidad real del cliente y desbloquear la concesión del préstamo.
"Muchos residentes extranjeros cuentan con una estabilidad laboral y un margen de ingresos plenamente viables para afrontar una hipoteca, pero la banca tradicional aplica filtros automáticos por falta de conocimiento normativo o por prevención al tipo de cambio", explican desde la firma especializada VallTeca. "Nuestra labor consiste en auditar el perfil crediticio, homologar los criterios de solvencia del país de origen y presentar el expediente directamente ante los departamentos de riesgo mayoristas".
El sector inmobiliario coincide en que la optimización de los flujos de financiación para residentes internacionales será determinante para mantener el dinamismo del mercado en los próximos años. Los expertos recomiendan a los compradores extranjeros no iniciar procesos de reserva o firma de arras sin haber obtenido previamente un análisis de viabilidad financiera adaptado a su situación administrativa en España.
Tu opinión enriquece este artículo: