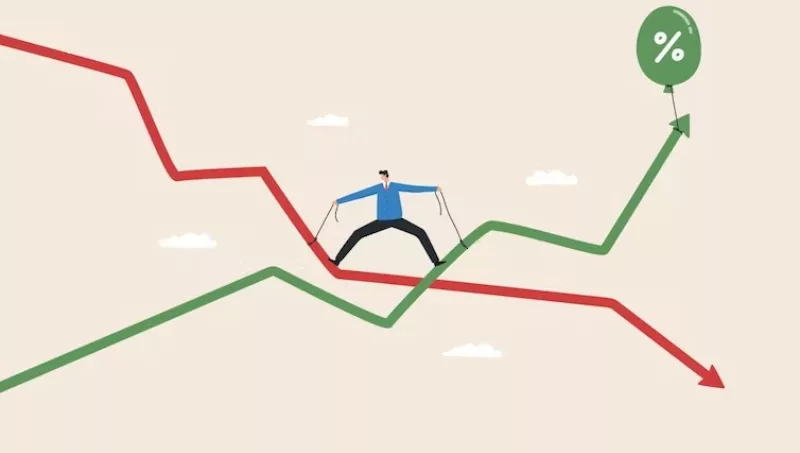
Desafortunadamente, a día de hoy, a la tormenta de la subida de precios, iniciada por una combinación de un shock en los precios de la energía y las materias primas y una demanda vibrante en los meses de salida de la pandemia, han de añadirse las previsiones cada vez más pesimistas sobre crecimiento que han realizado los principales organismos internacionales para la economía mundial y, particularmente, para la europea.
Si a la inflación se le suma una ralentización de la economía, cuando no una caída del crecimiento, estamos ante un escenario de estanflación o inflación con estancamiento.
El dilema
La estanflación no es un fenómeno nuevo. Las economías occidentales lo experimentaron en las crisis energéticas de la década de los setenta del siglo pasado, derivadas de la subida de los precios del petróleo.
Esta situación pone ante un importante dilema a las autoridades que gestionan las políticas económicas, tanto las monetarias (los bancos centrales) como las fiscales y de rentas (los gobiernos).
El dilema reside en que, pese a que las causas de la inflación residan en el aumento de los costes (energía y materias primas en primera ronda), los instrumentos de los que se dispone para frenar los precios a corto plazo solo atacan a la demanda. Es decir, sirven para frenar el gasto agregado de la economía. Este freno se consigue subiendo los tipos de interés, drenando gasto de la economía con una política fiscal o mediante un pacto de rentas que distribuya entre asalariados, empresas y pensionistas las pérdidas que supone la inflación. Cosa harto difícil.
La justa medida
Cuando estamos en una situación de estanflación el primer dilema reside en cómo articular medidas contractivas –básicamente de subida de tipos de interés– sin pasarse. Es decir, sin afectar en demasía el crecimiento, sin inducir una recesión. Y esto es bien complejo porque, además, el margen de maniobra individual de los bancos centrales es escaso y esto se refleja en una subida de tipos sincronizada: primero Reserva Federal y luego Banco Central Europeo.
Los movimientos internacionales de capital no permiten muchas diferencias en este ámbito, si no queremos ver cómo se deprecian fuertemente las monedas de las economías que pierden inversiones porque los tipos empiezan a subir más en otras áreas, como está pasando con el euro frente al dólar. Este movimiento se refleja en una depreciación de la moneda (euro), agravando los problemas inflacionistas, ya que la depreciación encarece las importaciones, especialmente las energéticas (que se pagan en dólares).
Pero la subida de tipos lo que provoca en la demanda interna de las economías es un encarecimiento del consumo y un freno a la inversión, las dos partidas más importantes para explicar el crecimiento económico. Así pues, subir tipos sin pasarse para no provocar una recesión es todo un desafío.
El desafío
El desafío de subir tipos en su justa medida se ve agravado cuando las políticas que han de complementar las monetarias o bien no existen (el pacto de rentas) o bien son de signo contrario, pues contribuyen a aumentar la demanda, el combustible que sigue alimentando la llama de la inflación.
Muchos gobiernos están llevando a cabo acciones que intentan compensar la pérdida de poder adquisitivo que provoca la inflación: articulan ayudas al conjunto de la población, subvencionan bienes que no reducen su consumo suficientemente –como los carburantes– o pactan subidas de rentas considerables en colectivos especialmente sensibles para la aritmética electoral –léase pensiones–.
Los gobiernos se enfrentan a su propio dilema: reconocer la pérdida que provoca el shock inflacionista e intentar acomodar dicha pérdida entre colectivos, o bien aplicar una política de aumento de gasto para paliar la pérdida, que puede aumentar los desequilibrios existentes.
Este escenario de dos políticas de demanda –la fiscal y la monetaria–, que lejos de coordinarse entran en contradicción, es cada vez más probable. Y justifica que los tipos de interés o bien sigan subiendo (para compensar el gasto ocasionado por la expansión fiscal), o se mantengan relativamente altos, lo que afectaría especialmente a las economías más endeudadas.
Rubén Garrido-Yserte, Director del Instituto Universitario de Análisis Económico y Social, Universidad de Alcalá
Este artículo fue publicado originalmente en The Conversation. Lea el original.

Tu opinión enriquece este artículo: